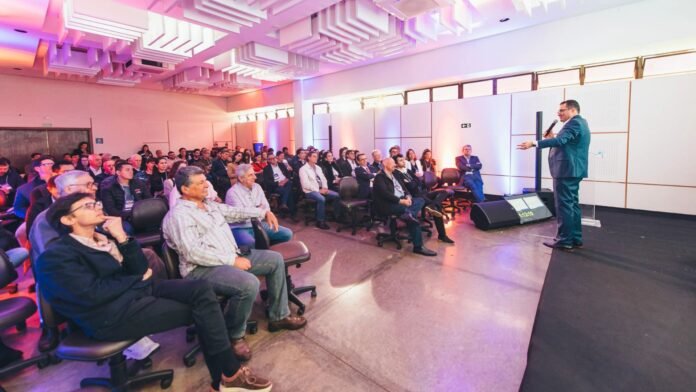
A Reforma Tributária começa a exigir mudanças na gestão das propriedades rurais antes mesmo de 2027. O alerta foi feito durante o Circuito SRP, promovido pela Sociedade Rural do Paraná (SRP), em Londrina.
A principal orientação aos produtores é não tratar a reforma apenas como uma mudança de impostos. O novo sistema deve atingir diretamente contratos, compras, formação de preços, fluxo de caixa, controles internos, documentos fiscais e a própria administração da atividade rural.
Contratos que chegam a 2027 precisam de atenção
Um dos pontos destacados no encontro são os contratos assinados agora, mas que continuarão válidos em 2027.
Operações de compra e venda, prestação de serviços e comercialização da produção poderão atravessar períodos sujeitos a regras tributárias diferentes. Por isso, a recomendação é revisar com clareza o valor da mercadoria ou do serviço e quem será responsável pelos efeitos tributários da operação.
O risco é que um contrato elaborado sem considerar a transição transfira para o produtor custos que não estavam previstos originalmente.
Segundo Milton Cesar da Silva, consultor de tributos indiretos e integrante do GERT-Agro, será necessário acompanhar com mais atenção o enquadramento dos prestadores e fornecedores para preservar o equilíbrio financeiro das negociações.
Comprar pelo menor preço pode não significar menor custo
A Reforma Tributária também tende a mudar a forma como o produtor compara fornecedores.
Hoje, é comum colocar lado a lado os preços apresentados e optar pela proposta mais barata. Com a nova sistemática de créditos tributários, o valor desembolsado não será necessariamente igual ao custo efetivo da compra.
O enquadramento tributário do fornecedor e a possibilidade de geração de créditos passam a fazer parte dessa conta.
Durante o Circuito SRP, o especialista Werinton Garcia Moreno resumiu a mudança de raciocínio:
“Uma coisa é fluxo de dinheiro, que é caixa, outra coisa é custo.”
Na prática, duas compras do mesmo produto por preços semelhantes poderão ter impactos diferentes para a propriedade, dependendo dos tributos envolvidos e dos créditos que poderão ser aproveitados posteriormente.
Caixa da propriedade entra no centro da discussão
Outro ponto que merece atenção é o capital de giro.
Mesmo quando existe possibilidade de utilização ou recuperação de créditos tributários, pode haver um intervalo entre o momento em que o produtor desembolsa o dinheiro e aquele em que consegue aproveitar esses valores.
No agro, esse aspecto é especialmente importante porque muitas atividades têm ciclos longos. O produtor investe no plantio, nos insumos ou na criação e só recebe meses depois.
A orientação apresentada no encontro é que o planejamento não considere apenas quanto será pago em tributos, mas também quando o dinheiro sairá do caixa e quando poderá retornar por meio dos créditos.
CNPJ e separação das contas ganham importância
A organização da propriedade também tende a se tornar mais relevante.
O encontro abordou mudanças cadastrais e o avanço do CNPJ como instrumento de identificação das atividades econômicas do produtor, inclusive em situações nas quais ele continue exercendo a atividade como pessoa física.
Isso reforça uma prática que ganha ainda mais importância no novo ambiente: separar de maneira organizada o dinheiro da produção das despesas pessoais da família.
Controles sobre receitas, despesas, fornecedores, contratos e documentação passam a ter influência não apenas contábil, mas também nas decisões comerciais da propriedade.
Reforma não será assunto só do contador
Para a Sociedade Rural do Paraná, uma das principais mensagens é justamente que o produtor não poderá simplesmente entregar o assunto ao escritório de contabilidade.
Compras, financeiro, administração, tecnologia e tomada de decisão precisam estar conectados.
O presidente da SRP, Ilson Romanelli, afirmou que a mudança alcançará muito mais do que o recolhimento dos tributos, afetando gestão, contratos, custos e formação de preços.
Embora pontos da regulamentação ainda estejam em definição, a orientação apresentada no Circuito é que isso não seja motivo para adiar a preparação.
O que o produtor pode começar a revisar em 2026
Na prática, os últimos meses de 2026 devem servir para colocar a gestão da propriedade em ordem. Entre os pontos que merecem atenção estão:
- revisar contratos que avançam para 2027;
- conferir cadastros de fornecedores e clientes;
- organizar documentos fiscais;
- avaliar como os créditos tributários podem interferir nas compras;
- projetar a necessidade de capital de giro;
- separar com mais clareza as finanças da atividade rural e as pessoais;
- adaptar controles e sistemas de gestão;
- discutir as mudanças antecipadamente com contador e demais profissionais envolvidos na administração.
O objetivo é evitar que a propriedade entre em 2027 tentando entender as novas regras enquanto já realiza compras, vende produção e cumpre contratos firmados anteriormente.
Crédito da notícia: Conversa de Colono, com informações da Sociedade Rural do Paraná